增长失速与费用高企 医药零售行业的结构性挑战与日化品类新机遇
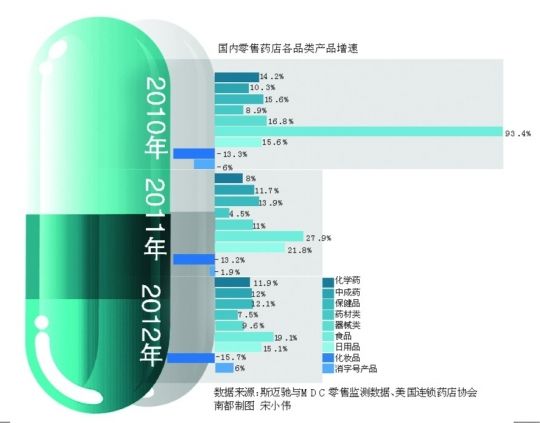
2025年,中国医药零售行业迎来了一个标志性的转折点。根据行业监测数据,去年全国医药零售市场规模增速首次跌破10%,从过去多年两位数的高速增长区间滑落至个位数水平。这一变化并非简单的周期性波动,而是行业内外多重结构性因素交织作用的结果。与此药店终端的费用率急速攀升,租金、人力、合规成本等多重压力持续挤压利润空间。在这一背景下,日用化学产品销售作为药店多元化经营的重要组成部分,正被越来越多的企业视为摸索增量、摊薄费用的关键抓手。
一、增速“破十”:从高速扩张到存量博弈
过去十年,中国医药零售行业得益于处方外流预期、门店扩张以及医保覆盖率提升,保持了较高的复合增长率。去年增速首次跌破10%,标志着行业正式进入存量竞争阶段。其原因可从供需两端分析。
供给端,药店数量趋于饱和。全国药店总数已超过60万家,部分区域市场竞争白热化,单店服务人口数持续下降,新开门店的边际收益递减。需求端,医保个人账户改革带来的资金流量变化、消费者购药习惯的线上迁移,以及集采药品价格下降对客单价的拉低,共同抑制了线下药店的销售增长。宏观经济环境下居民消费趋于谨慎,非刚性医药消费有所延后,也影响了行业整体增速。
二、费用率急涨:利润空间遭遇多重挤压
与增速放缓形成鲜明反差的是,行业费用率出现了急速上涨。其中,人力成本和合规成本是两大核心驱动因素。一方面,执业药师配备要求趋严、最低工资标准上调以及零售行业普遍面临的用工短缺,推高了人工费用占比。另一方面,医保监管、药品追溯、GSP合规等要求不断细化,药店在信息系统升级、质量管理、财务合规等方面的投入显著增加。
门店租金虽有局部回调,但核心商圈的优质点位成本依然坚挺,且药店加密布局导致选址竞争加剧,租金议价空间有限。在收入和成本的两头挤压下,行业平均净利润率进一步收窄,部分中小连锁和单体药店面临生存压力。
三、日用化学产品销售:药店的“非药”突围路径
在传统药品增长乏力的背景下,日用化学产品(日化产品)销售被视为药店提升坪效、改善费用结构的重要突破口。日化品类涵盖口腔护理、皮肤护理、洗护用品、家庭清洁、消毒产品等,其与药店的专业形象、健康定位具有天然契合度。对药店而言,日化产品销售具有以下几方面意义:
第一,提升客单价与毛利率。相比于集采药品的低毛利,日化产品通常具有更高的毛利空间和更灵活的价格策略,能够在一定程度上对冲药品利润下滑。第二,增强顾客粘性与到店频次。健康类日化产品(如功能性牙膏、医用护肤品、消毒产品)可与药品消费形成联动,促进顾客的周期性复购。第三,发挥专业服务优势。药店在皮肤护理、口腔健康、慢病护理等场景中拥有专业信任基础,能够为功能性日化产品提供有说服力的消费推荐。
日化产品销售也面临现实挑战:一是品类竞争激烈,商超、电商、美妆集合店均是强势渠道;二是药店在日化供应链管理、品类运营方面的经验相对薄弱;三是消费者对药店购买日化产品的认知仍需培养。因此,药店需要在选品差异化、场景化陈列、店员专业推荐能力等方面进行系统性建设,避免简单铺货式运营。
四、展望:从药品终端到健康消费终端的转型
增速跌破10%与费用率急涨,共同倒逼医药零售行业加速转型。日用化学产品销售只是药店多元化探索的一个切面。长远来看,药店需从“卖药终端”向“健康消费与健康服务终端”升级,在药品保障功能之外,拓展健康检测、慢病管理、功能日化、医疗器械体验等增值服务,构建更具韧性的收入结构。与此数字化运营、私域会员管理和供应链效率优化将是控制费用率、提升盈利能力的必修课。
对于行业而言,增长速度的回落并非衰退,而是成熟化的开始。能否在低增速环境中实现精细化运营、在费用压力下找到新的价值增长点,将决定下一阶段医药零售企业的竞争格局。日化产品在这一转型中承担着“增量试验田”的角色,其成败不仅关乎一个品类的兴衰,更折射出药店多元化经营的整体能力与空间。
如若转载,请注明出处:http://www.shangkelianmeng.com/product/31.html
更新时间:2026-11-03 04:07:11